
Toda previsión es incorrecta. La pregunta útil no es si vas a acertar, sino cuánto te vas a equivocar, en qué dirección y si eso es mejor o peor que lo que hacías antes.
Esa es la diferencia entre prever y adivinar. Adivinar es dar un número; prever es dar un número, medir el error que produce y ajustar el método cuando ese error empeora.
En esta guía repaso los métodos básicos de previsión de la demanda con un ejemplo numérico que se puede seguir paso a paso, las métricas que se usan para evaluarlos y cómo elegir entre uno y otro con datos en lugar de por intuición. Al final hay una plantilla de Excel con todos los cálculos montados.
Primero el patrón, después el método
Elegir un método antes de mirar los datos es el atajo más común y el que más error introduce. Cada técnica asume una forma de comportamiento, y si esa forma no está en tus datos, el resultado será malo por muy bien calculado que esté.
Hay cuatro patrones básicos:
| Patrón | Cómo se reconoce | Método que encaja |
|---|---|---|
| Nivel estable | Oscila alrededor de una media, sin rumbo claro | Media móvil o suavizado exponencial simple |
| Tendencia | Crece o decrece de forma sostenida | Holt (suavizado con tendencia) o regresión lineal |
| Estacionalidad | Se repite un ciclo con periodo fijo | Índices estacionales u Holt-Winters |
| Errática o intermitente | Muchos periodos a cero y picos aislados | Métodos específicos, como Croston |
La forma más rápida de identificarlo es representar la serie. Un gráfico de doce o veinticuatro periodos suele contar más que cualquier estadístico: se ve si sube, si repite ciclos o si es pura oscilación.
Una advertencia sobre el último caso. Si la demanda es intermitente, con muchos ceros, los métodos clásicos dan resultados sin sentido y las métricas porcentuales fallan. Es un escenario frecuente en repuestos y conviene tratarlo aparte.
Media móvil
Es el método más sencillo: la previsión del próximo periodo es la media de los últimos n periodos.
F(t+1) = ( D(t) + D(t-1) + ... + D(t-n+1) ) / nTrabajaremos con esta serie de demanda mensual, en unidades, que es la que usa también la plantilla:
| Ene | Feb | Mar | Abr | May | Jun | Jul | Ago | Sep | Oct | Nov | Dic |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 120 | 135 | 128 | 142 | 150 | 138 | 155 | 160 | 148 | 165 | 172 | 180 |
Con una media móvil de tres periodos, la previsión de abril es la media de enero, febrero y marzo:
F(abr) = (120 + 135 + 128) / 3 = 127,7Y así sucesivamente: mayo se prevé con febrero, marzo y abril, y el cálculo avanza mes a mes.
Qué hace n. Un valor bajo hace la previsión sensible a los cambios recientes, pero también al ruido. Un valor alto la estabiliza, a costa de reaccionar tarde. Con tres periodos se sigue bastante el movimiento; con doce se obtiene una línea casi plana.
Su límite principal: la media móvil siempre va por detrás. Si la serie crece de forma sostenida, como en este ejemplo, la previsión se queda sistemáticamente corta, porque promedia valores del pasado que ya son más bajos. Eso no es ruido, es un sesgo, y se puede medir.
Suavizado exponencial simple
En lugar de dar el mismo peso a los últimos n periodos y ninguno al resto, el suavizado exponencial pondera todo el histórico, dando más importancia a lo reciente:
F(t+1) = α · D(t) + (1 - α) · F(t)Donde α (alfa) va de 0 a 1 y marca cuánto pesa el último dato observado.
Tomando la previsión inicial igual al primer dato real (120), con α = 0,3:
F(mar) = 0,3 · 135 + 0,7 · 120 = 124,5
F(abr) = 0,3 · 128 + 0,7 · 124,5 = 125,5
Cómo elegir alfa. Valores bajos (0,1 a 0,2) producen previsiones estables, adecuadas cuando la demanda oscila por ruido. Valores altos (0,4 a 0,6) reaccionan rápido, útiles cuando el nivel cambia de verdad. No se elige por intuición: se prueban varios y se queda el que minimiza el error, algo que una hoja de cálculo resuelve en segundos.
Así se comportan los dos métodos sobre la serie del ejemplo:
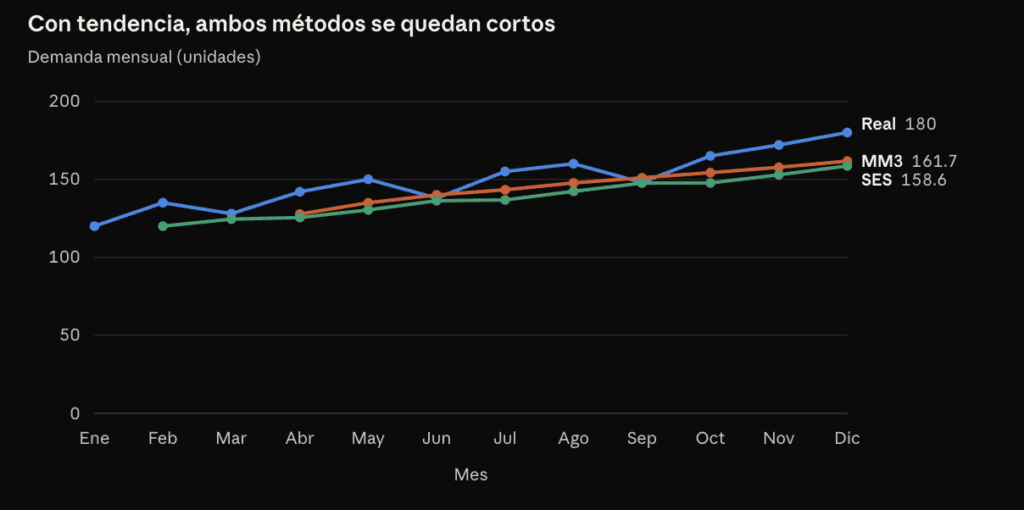
Las dos líneas de previsión van por debajo de la real casi todo el año. No es casualidad ni mala suerte: ninguno de los dos métodos incorpora la tendencia, y cuando la demanda crece de forma sostenida, ambos se quedan cortos de forma sistemática.
Cuando hay tendencia o estacionalidad
Holt: suavizado con tendencia
El método de Holt añade un segundo componente que suaviza la pendiente, no solo el nivel. Se mantienen dos ecuaciones:
Nivel:      L(t) = α · D(t) + (1 - α) · ( L(t-1) + T(t-1) )
Tendencia:  T(t) = β · ( L(t) - L(t-1) ) + (1 - β) · T(t-1)
Previsión:  F(t+k) = L(t) + k · T(t)
Con la serie del ejemplo, que crece de forma sostenida, Holt corrige buena parte del retraso que arrastran los dos métodos anteriores, porque proyecta hacia delante la pendiente estimada en lugar de limitarse a promediar el pasado.
Un aviso: al proyectar varios periodos por delante, la tendencia se multiplica por k y el error crece rápido. Para horizontes largos conviene amortiguarla, lo que se conoce como tendencia amortiguada.
Estacionalidad por índices
Cuando la demanda repite un ciclo, el camino más intuitivo es calcular un índice por periodo:
- Calcula la media de toda la serie.
- Para cada periodo del ciclo (cada mes, por ejemplo), calcula su media histórica.
- El índice es la media del periodo dividida entre la media general. Un índice de 1,25 en diciembre significa que diciembre vende un 25 % por encima de la media.
- Desestacionaliza la serie dividiendo cada dato por su índice, prevé sobre la serie ya limpia, y vuelve a multiplicar por el índice al final.
Ese último paso es el que se olvida con más frecuencia: se desestacionaliza, se prevé y luego nadie devuelve la estacionalidad al resultado.
Holt-Winters combina las tres cosas, nivel, tendencia y estacionalidad, en un solo método con tres parámetros. Es el estándar cuando hay ciclo claro, y necesita al menos dos ciclos completos de histórico para estimar los índices con algo de fiabilidad.
Medir el error
Una previsión sin métrica de error es una opinión. El error de cada periodo es la diferencia entre lo real y lo previsto:
e(t) = D(t) - F(t)A partir de ahí, cinco métricas cubren lo que hace falta saber.
| Métrica | Cálculo | Qué mide | Cuándo usarla |
|---|---|---|---|
| MAE | Media de los errores en valor absoluto | Error medio en unidades | Lectura directa, fácil de explicar |
| RMSE | Raíz de la media de los errores al cuadrado | Error penalizando los grandes fallos | Cuando un error grande duele más que varios pequeños |
| MAPE | Media de los errores absolutos en porcentaje | Error relativo | Para comparar productos de volúmenes distintos |
| Sesgo (MFE) | Media de los errores con su signo | Si te quedas corto o te pasas de forma sistemática | Siempre, junto a una de las anteriores |
| Tracking signal | Suma de errores dividida entre el MAE | Si el sesgo se está descontrolando | Como alarma automática |
Sobre la serie del ejemplo, añadiendo el método de Holt y la previsión ingenua como referencia, los resultados son:
| Método | MAE | RMSE | MAPE | Sesgo |
|---|---|---|---|---|
| Media móvil 3 | 11,3 | 12,4 | 7,1 % | +10,2 |
| Suavizado α = 0,3 | 13,7 | 15,5 | 8,7 % | +13,6 |
| Holt (α 0,3, β 0,2) | 6,2 | 8,1 | 4,3 % | −0,8 |
| Ingenua | 11,1 | 11,8 | 7,4 % | +5,5 |
Hay dos lecturas aquí, y la segunda es la importante.
La primera: Holt gana con claridad, algo esperable porque es el único de los cuatro que incorpora la tendencia.
La segunda: la previsión ingenua bate a los dos métodos suavizados. Repetir el dato del mes anterior produce menos error que una media móvil o un suavizado exponencial cuidadosamente calculados. Ocurre precisamente porque la serie tiene tendencia: los métodos que promedian el pasado se quedan cortos de forma sistemática, mientras que el último dato observado ya incorpora parte del crecimiento.
Y ahí está la clave, en la columna del sesgo. Media móvil y suavizado tienen sesgos positivos y grandes: la demanda real supera a la previsión mes tras mes. Holt lo tiene prácticamente nulo, que es lo que debe buscarse. Un error que siempre va en la misma dirección no es mala suerte, es un método mal elegido.
Y esa distinción tiene consecuencias prácticas muy distintas. Un error alto pero sin sesgo significa que la demanda es difícil de prever y hay que cubrirse con stock de seguridad. Un error con sesgo significa que el método está mal elegido, y ahí lo que toca es cambiarlo, no añadir stock.
Sobre el tracking signal: se suele vigilar con un umbral de más menos cuatro. Si lo supera, la señal es que la previsión lleva tiempo desviándose siempre en la misma dirección y hay que revisar el modelo.
Cómo elegir el método con datos
El procedimiento es siempre el mismo, y no requiere herramientas sofisticadas.
- Reserva un periodo de prueba. Ajusta el método con los primeros datos y comprueba su error sobre los últimos meses, que el modelo no ha visto. Medir el error sobre los mismos datos con los que has ajustado los parámetros siempre da resultados demasiado buenos.
- Compara contra una previsión ingenua. La más simple posible: «la demanda del mes que viene será igual a la de este mes». Si tu método elaborado no la supera, no aporta nada. Es la referencia que casi nadie calcula y la que más humildad genera.
- Prueba varios parámetros. Distintos valores de n y de alfa, quedándote con el que minimice el error en el periodo de prueba.
- Mira el sesgo, no solo la magnitud. Un método con menos MAE pero sesgado puede ser peor que otro ligeramente peor pero centrado.
- Revisa periódicamente. Un método que funcionaba hace un año puede dejar de hacerlo cuando cambia el comportamiento del producto.
Sobre el punto 3, una advertencia: ajustar los parámetros hasta exprimir el último decimal del error en el histórico es contraproducente. Estarás modelando el ruido del pasado, no el comportamiento de la demanda, y eso empeora la previsión futura. Es lo que se conoce como sobreajuste.
Seis errores frecuentes
- Confundir error con sesgo. Son problemas distintos: uno se cubre con stock, el otro se corrige cambiando el método.
- Usar MAPE con valores pequeños o nulos. Si la demanda real es cero, el porcentaje es indefinido; si es muy baja, se dispara. En demanda intermitente, MAPE engaña.
- Prever al nivel de agregación equivocado. La demanda agregada es más estable y más fácil de prever que la de cada referencia en cada punto. Conviene decidir a qué nivel se necesita el número antes de calcular nada.
- Ignorar promociones y eventos. Un mes con promoción no representa la demanda base. Si se mete sin marcar en el histórico, contamina todas las previsiones siguientes.
- Sobreajustar los parámetros hasta que el error histórico sea mínimo, empeorando el futuro.
- No revisar nunca el método. Los patrones cambian: productos que maduran, canales nuevos, competencia. Un modelo sin revisión envejece mal.
Hay un séptimo error que no es técnico y que suele pesar más que todos los anteriores: tratar la previsión como una predicción exacta. Una previsión es un número con un margen de error conocido, y las decisiones que se toman con ella, como el stock de seguridad, dependen precisamente de ese margen.
La plantilla
He montado una hoja de Excel con todos los cálculos de este artículo, para que se puedan seguir y modificar:
- La serie de doce meses del ejemplo, editable.
- Media móvil con el número de periodos configurable.
- Suavizado exponencial simple con alfa ajustable.
- Método de Holt con alfa y beta.
- Previsión ingenua, como referencia de comparación.
- Errores periodo a periodo y las cinco métricas para cada método.
Basta con sustituir la serie por la propia y probar distintos parámetros viendo cómo se mueven las métricas.
Lo esencial
Tres ideas. La primera: mira el patrón antes de elegir el método, porque cada técnica asume una forma de comportamiento. La segunda: mide siempre el error y el sesgo por separado; un error alto sin sesgo se cubre con stock, un error con sesgo se corrige cambiando el modelo. La tercera: compara contra la previsión ingenua, porque un método que no la supera no está aportando nada por muy elaborado que sea.
Y una cuarta, más de fondo. El objetivo de prever no es acertar, sino reducir la incertidumbre lo suficiente para tomar mejores decisiones de inventario, de compra y de capacidad. Una previsión con un error del 10 % que todo el mundo entiende y usa vale más que un modelo del 6 % que nadie sabe interpretar.
Si trabajas con previsión de demanda y utilizas otros métodos o métricas, me interesa saber cuáles. Puedes dejar un comentario o escribirme en LinkedIn.
Te dejo otro artículo relacionado: Cadena de Suministro 3.0: regionalización, near-shoring y la nueva logística global

